01
Harga Dibina Daripada Bukti
Adi menilai jenis rumah, lokasi kecil, transaksi sekitar, pesaing semasa, tenure, kondisi dan kemungkinan bank valuation sebelum positioning harga dibuat.
Bila mahu jual rumah Tampoi, cabaran sebenar selalunya bukan sekadar mencari orang yang bertanya. Pemilik perlukan strategi untuk menentukan harga, memilih buyer yang sesuai, menyusun dokumen dan memastikan transaksi mempunyai laluan yang jelas hingga SPA.
Ada rumah menerima banyak enquiry tetapi tidak sampai kepada offer. Ada yang sudah dapat buyer tetapi pembiayaan pula tidak menjadi. Ada juga pemilik hanya mengetahui isu dokumen selepas proses sudah berjalan.
Sebab itu pendekatan Adi melihat rumah sebagai satu transaksi penuh: nilai, baki pinjaman, dokumen, buyer, pemasaran, rundingan, bank, valuation dan SPA.
Kerja sebenar bermula sebelum iklan naik. Keputusan awal mengenai nilai, dokumen dan buyer boleh menentukan sama ada transaksi bergerak lancar atau mula bermasalah selepas booking.
Adi menilai jenis rumah, lokasi kecil, transaksi sekitar, pesaing semasa, tenure, kondisi dan kemungkinan bank valuation sebelum positioning harga dibuat.
Enquiry tidak semestinya buyer yang boleh membeli. Bajet, deposit, pekerjaan, komitmen dan kemungkinan kelayakan loan perlu dinilai lebih awal supaya masa pemilik tidak terbuang.
Rumah lama, unit strata, landed matang, corner lot atau rumah yang sudah renovate mempunyai buyer berbeza. Visual dan copy mesti menjawab sebab buyer patut melihat rumah itu.
Dengan latar belakang akaun, Adi melihat baki pinjaman, kos berkaitan dan ruang rundingan supaya pemilik memahami kesan sebenar sesuatu offer.
Geran, strata, consent, tunggakan, pusaka, kaveat, LPPSA dan sekatan kepentingan lebih baik dikenal pasti sebelum transaksi terlalu jauh.
Selepas harga dipersetujui masih ada valuation, pembiayaan, SPA, redemption, bank dan peguam. Momentum transaksi perlu dijaga sehingga selesai.
Pemilik patut tahu apa yang sedang berlaku, apa risiko dan apa pilihan seterusnya. Transaksi tidak sepatutnya terasa seperti menunggu tanpa arah.
Sesetengah masalah perlu diselesaikan atau sekurang-kurangnya dikenal pasti sebelum buyer masuk supaya transaksi tidak tersangkut pada peringkat seterusnya.
Audit semula harga, pesaing, visual, copy, buyer pool dan feedback viewing.
Bezakan asking price, transaksi, kondisi rumah dan kemungkinan bank valuation.
Perkukuhkan pre-screening sebelum menerima booking seterusnya.
Kira redemption dan ruang rundingan sebelum memutuskan sama ada sesuatu offer benar-benar sesuai.
Tidak semestinya memerlukan renovasi besar. Presentation, kebersihan dan positioning boleh disusun semula.
Status tenancy, viewing dan vacant possession perlu jelas sebelum buyer membuat keputusan.
Semak dahulu pihak yang mempunyai kuasa dan dokumen yang masih perlu diselesaikan.
Strategi perlu fokus pada kebolehpasaran, kesiapsiagaan dokumen dan buyer yang mempunyai laluan pembiayaan.
Setiap transaksi berbeza. Penyelesaian sebenar tertakluk kepada dokumen, bank, peguam, status pemilikan dan keadaan rumah.
Buyer melihat jalan, tenure, jenis rumah, keadaan, kemudahan dan alternatif berdekatan sebelum membuat perbandingan.
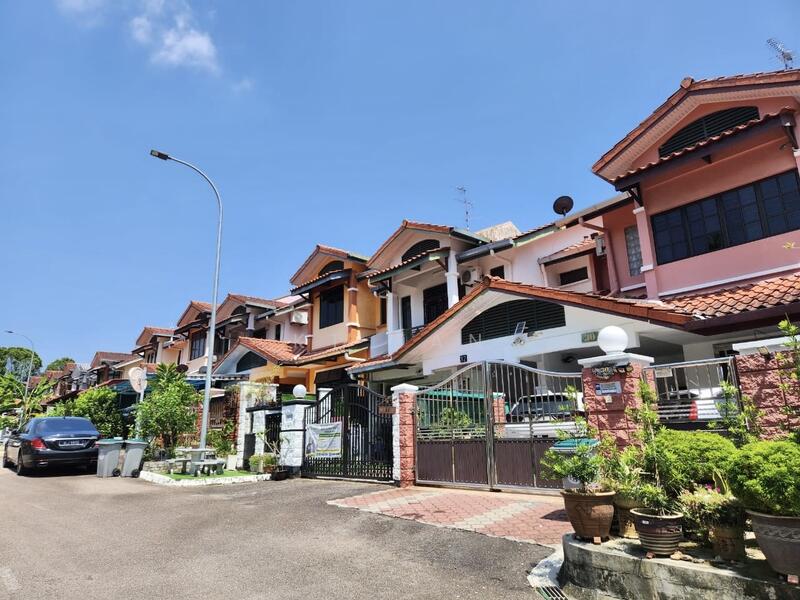
Kawasan landed matang perlu dibandingkan dengan rumah yang hampir sama dari segi tanah, tingkat, tenure dan keadaan.
Strategi: tonjolkan fungsi keluarga, kejiranan, akses bandar dan karakter landed matang.
Buyer mempunyai pilihan di koridor Tampoi, Skudai dan kawasan berhampiran.
Strategi: akses, kemudahan, kondisi dan practicality rumah.
Lokasi bandar matang memberi exposure kepada buyer yang mengutamakan kemudahan dan akses JB.
Strategi: connectivity, sekolah, komersial, Larkin dan pusat bandar.
Buyer boleh membuat perbandingan dengan Kempas, Skudai, Setia Tropika dan kawasan menuju Senai.
Strategi: akses pekerjaan, perjalanan dan practicality landed.
Buyer turut mengambil kira parking, lift, maintenance, kondisi bangunan dan status tunggakan.
Strategi: kos pemilikan, keadaan unit, accessibility dan buyer eligibility.
Harga perlu kembali kepada rumah sebenar dan bukti yang relevan.
Jalan dan fasa berbeza boleh mempunyai demand berbeza.
Teres satu tingkat, dua tingkat dan strata perlu benchmark berasingan.
Freehold, leasehold, strata dan sekatan tertentu boleh mengubah buyer pool.
Transaksi membantu memahami harga yang benar-benar pernah diterima pasaran.
Renovasi memberi nilai apabila buyer melihat manfaatnya.
Harga yang dipersetujui buyer masih perlu mempunyai laluan pembiayaan yang realistik.
Baki pinjaman, redemption, kos transaksi dan ruang rundingan perlu dilihat bersama supaya pemilik memahami kesan sebenar sesuatu offer.
Semak alamat, jenis rumah, geran, tenure, baki loan, kondisi dan isu dokumen.
Banding transaksi, listing pesaing dan faktor khusus hartanah.
Susun presentation rumah, gambar, headline dan selling angle.
Semak bajet, deposit dan kemungkinan pembiayaan.
Feedback buyer digunakan untuk menilai keberkesanan positioning.
Koordinasi bank, buyer dan peguam supaya transaksi terus bergerak.
Redemption dan proses penyelesaian diteruskan mengikut keadaan transaksi.
Objektif pemilik menentukan tindakan yang patut diberi keutamaan sebelum rumah masuk pasaran.
Semak harga, presentation, dokumen dan buyer pool dari awal.
Pastikan kelebihan rumah benar-benar boleh dibuktikan kepada buyer.
Audit semula harga, visual, copy dan viewing feedback.
Fahami ruang rundingan sebelum menerima offer.
Selesaikan atau kenal pasti laluan dokumen sebelum buyer proceed.
Perketat tapisan buyer sebelum booking seterusnya.
Nilai sebenar ejen muncul apabila valuation berubah, buyer bertukar bank, dokumen bermasalah, peguam perlukan tindakan tambahan atau transaksi hilang momentum.
Pada tahap itu pemilik perlukan seseorang yang boleh menyusun pilihan dan menerangkan langkah seterusnya.
“Saya nak tahu apa langkah seterusnya dan berapa ruang yang saya ada sebelum setuju dengan harga buyer.”
“Bukan tambah iklan yang saya perlukan. Saya perlukan orang semak kenapa buyer datang tapi tak jadi.”
“Lebih mudah bila buyer disaring dulu sebelum kami buang masa mengatur banyak viewing.”
Pilih bacaan mengikut isu nilai, pembiayaan, jenis rumah atau lokasi anda.
Semakan perlu mengambil kira alamat, jenis rumah, keluasan, tenure, keadaan rumah, transaksi sekitar, listing pesaing dan kemungkinan bank valuation.
Boleh. Tidak semua rumah memerlukan renovasi besar. Presentation, pembersihan, pembaikan asas dan positioning boleh memberi kesan kepada persepsi buyer.
Redemption dan anggaran hasil bersih perlu diperiksa supaya pemilik tahu ruang rundingan sebelum menerima offer.
Antara sebabnya ialah buyer tidak layak, harga tidak selari dengan pasaran, presentation kurang kuat atau iklan menarik profil buyer yang kurang sesuai.
Boleh bergantung kepada keadaan tenancy. Status penyewaan, viewing dan vacant possession perlu dijelaskan dari awal.
Sesetengah kes boleh diteruskan selepas status dokumen dan pihak yang mempunyai kuasa dikenal pasti. Proses bergantung kepada kes sebenar.
Pendekatan Adi merangkumi semakan nilai, positioning rumah, buyer screening, rundingan, valuation, pembiayaan, koordinasi bank dan peguam serta SPA.
Beritahu Adi lokasi rumah, jenis hartanah, keluasan, baki loan jika ada dan masalah utama yang sedang anda hadapi. Dari situ kita boleh tentukan langkah pertama yang lebih jelas.
Semak Situasi Rumah Tampoi SayaMaklumat ini ialah panduan umum. Nilai, pembiayaan, dokumentasi dan tempoh transaksi bergantung kepada keadaan hartanah dan kes sebenar.